
معافیت مالیات ارزش افزوده خدمات آموزشی، پژوهشی و ورزشی | راهنمای جامع مصادیق قانونی
بررسی کامل معافیت مالیات ارزش افزوده خدمات آموزشی، پژوهشی و ورزشی موضوع تبصره 1 ماده 2 آییننامه اجرایی بند ب ماده 9 قانون مالیات بر ارزش افزوده مصوب 1400. این راهنما به بررسی مصادیق معافیتهای پژوهشی دانشگاهها، طرحهای فناورانه، آموزشهای فنی و حرفهای، تدریس مجازی و فعالیتهای ورزشی دارای مجوز میپردازد.
معافیت مالیات ارزش افزوده خدمات آموزشی، پژوهشی و ورزشی و نحوه استفاده از آن
بررسی جامع فهرست خدمات آموزشی، پژوهشی و ورزشی معاف از مالیات و عوارض ارزش افزوده بر اساس تبصره (1) ماده (2) آییننامه اجرایی جزء (14) بند (ب) ماده (9) قانون مالیات بر ارزش افزوده مصوب سال 1400 به همراه تشریح مصادیق قانونی آن.
- تعیین دقیق مصادیق معافیت مالیات ارزش افزوده برای بخشهای آموزشی، پژوهشی و ورزشی.
- شمولیت اعضای هیات علمی، دانشگاهها، پارکهای علم و فناوری و مراکز رشد واجد شرایط.
- معافیت فعالیت اماکن ورزشی کارگری و دورههای برگزار شده توسط اتحادیهها و تعاونیها.
- تعیین وضعیت تدریس و مربیگری در مراکز آموزشی، پژوهشی، فرهنگی، ورزشی و بهداشتی.
چارچوب قانونی معافیت مالیات ارزش افزوده خدمات آموزشی، پژوهشی و ورزشی
قانونگذار جهت حمایت از توسعه علمی، ارتقای سطح پژوهش و ترویج فعالیتهای بدنی، بخش مهمی از این خدمات را مشمول تسهیلات مالیاتی قرار داده است. طبق قانون، معافیت مالیات ارزش افزوده خدمات آموزشی، پژوهشی و ورزشی موضوع تبصره (1) ماده (2) آییننامه اجرایی جزء (14) بند (ب) ماده (9) قانون مالیات بر ارزش افزوده مصوب سال 1400، شامل فهرست مشخصی از فعالیتها است که مودیان مالیاتی ارائهکننده این خدمات موظف به رعایت دقیق چارچوب آن هستند.
مصادیق خدمات پژوهشی معاف از مالیات و عوارض
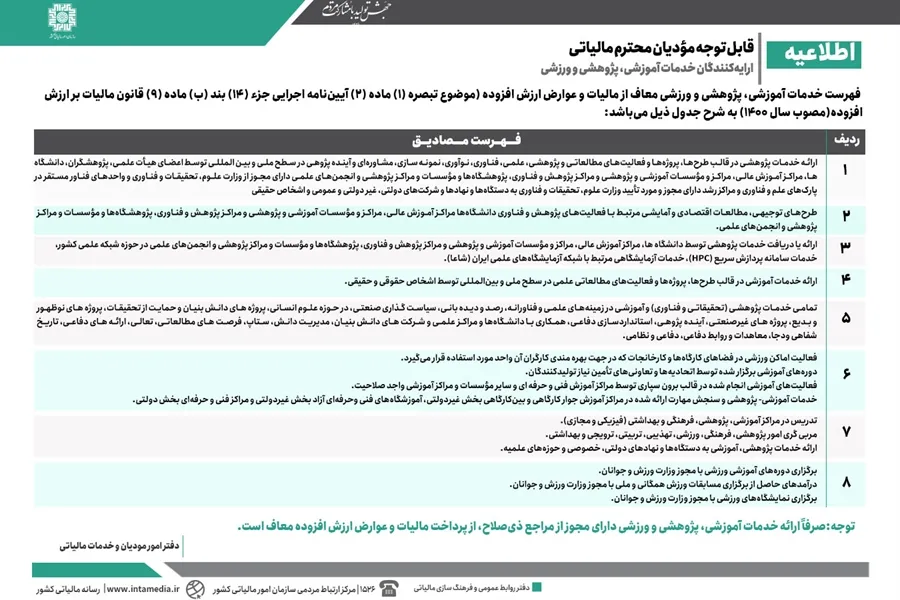
بخش اول این معافیتها مربوط به فعالیتهای مطالعاتی و توسعه فناوری است. خدمات پژوهشی که در قالب طرحها، پروژهها و فعالیتهای مطالعاتی، علمی، فناوری، نوآوری، نمونهسازی، مشاورهای و آیندهپژوهی در سطح ملی و بینالمللی ارائه میشوند، از پرداخت مالیات معاف هستند. این خدمات باید توسط اعضای هیات علمی، پژوهشگران، دانشگاهها، مراکز آموزش عالی، موسسات آموزشی و پژوهشی، پژوهشگاهها، انجمنهای علمی دارای مجوز از وزارت علوم، تحقیقات و فناوری، و یا واحدهای فناور مستقر در پارکهای علم و فناوری و مراکز رشد مورد تایید این وزارتخانه به دستگاهها، نهادها، شرکتهای دولتی، غیردولتی، عمومی و اشخاص حقیقی ارائه گردند.
علاوه بر این، طرحهای توجیهی، مطالعات اقتصادی و آمایشی مرتبط با فعالیتهای پژوهش و فناوری مراکز یاد شده نیز مشمول معافیت هستند. ارائه یا دریافت خدمات پژوهشی در حوزه شبکه علمی کشور، خدمات سامانه پردازش سریع (HPC) و خدمات آزمایشگاهی مرتبط با شبکه آزمایشگاههای علمی ایران (شاعا) توسط مراکز مجاز علمی نیز در این گروه قرار دارند.
خدمات پژوهشی و آموزشی حوزه دفاعی و نظامی
قانون مالیات بر ارزش افزوده مصادیق خاصی را برای خدمات حوزه دفاعی و نظامی پیشبینی کرده است. تمامی خدمات پژوهشی (تحقیقاتی و فناوری) و آموزشی در زمینههای علمی و فناورانه، رصد و دیدهبانی، سیاستگذاری صنعتی در حوزه علوم انسانی، پروژههای دانشبنیان، حمایت از تحقیقات، پروژههای نوظهور و بدیع، پروژههای غیرصنعتی، آیندهپژوهی، استانداردسازی دفاعی، همکاری با دانشگاهها و مراکز علمی و شرکتهای دانشبنیان، مدیریت دانش، ستاپ، فرصتهای مطالعاتی، تعالی، ارائههای دفاعی، تاریخ شفاهی ودجا، معاهدات و روابط دفاعی، دفاعی و نظامی از پرداخت این مالیات معاف میباشند.
مصادیق خدمات آموزشی معاف از مالیات و عوارض ارزش افزوده
خدمات آموزشی طیف گستردهای از فعالیتهای عمومی و تخصصی را در بر میگیرد. طبق مقررات، ارائه خدمات آموزشی در قالب طرحها، پروژهها و فعالیتهای مطالعاتی علمی در سطح ملی و بینالمللی توسط تمامی اشخاص حقیقی و حقوقی مشمول معافیت است. همچنین دورههای آموزشی برگزار شده توسط اتحادیهها و تعاونیهای تامین نیاز تولیدکنندگان نیز از پرداخت مالیات ارزش افزوده معاف است.
بخش دیگری از معافیتها به حوزههای فنی و حرفهای اختصاص دارد. فعالیتهای آموزشی انجام شده در قالب برونسپاری توسط مراکز آموزش فنی و حرفهای و سایر موسسات آموزشی واجد صلاحیت، در کنار خدمات آموزشی، پژوهشی و سنجش مهارت ارائه شده در مراکز آموزش جوار کارگاهی و بینکارگاهی بخش غیردولتی، آموزشگاههای فنی و حرفهای آزاد بخش غیردولتی و مراکز فنی و حرفهای بخش دولتی معاف از مالیات میباشند. تدریس فیزیکی و مجازی در مراکز آموزشی، پژوهشی، فرهنگی و بهداشتی و مربیگری امور پژوهشی، فرهنگی، ورزشی، تهذیبی، تربیتی، ترویجی و بهداشتی نیز مشمول این قانون است.
خدمات ورزشی معاف از مالیات ارزش افزوده
معافیتهای حوزه ورزشی بر اساس مجوزهای رسمی و ماهیت فعالیتها تعیین میگردند. در مرحله نخست، فعالیت اماکن ورزشی در فضاهای کارگاهها و کارخانجات که به منظور بهرهمندی کارگران همان واحد مورد استفاده قرار میگیرد، مشمول معافیت است. علاوه بر این، برگزاری دورههای آموزشی ورزشی، درآمدهای حاصل از برگزاری مسابقات ورزش همگانی و ملی، و برگزاری نمایشگاههای ورزشی همگی مشروط به اخذ مجوز رسمی از وزارت ورزش و جوانان از پرداخت مالیات معاف هستند.
جدول خلاصه مصادیق معافیت مالیات ارزش افزوده خدمات آموزشی، پژوهشی و ورزشی
برای فهم بهتر و دسترسی سریعتر مودیان، جزئیات معافیتها بر اساس نوع فعالیت در جدول زیر خلاصه شده است:
| نوع خدمت | مصادیق مشمول معافیت | مرجع صدور مجوز / شرایط ویژه |
|---|---|---|
| پژوهشی | طرحها، پروژهها، فعالیتهای مطالعاتی، علمی، نوآوری، نمونهسازی، خدمات آزمایشگاهی شاعا و پردازش سریع (HPC) | وزارت علوم، تحقیقات و فناوری / پارکهای علم و فناوری و مراکز رشد |
| آموزشی | تدریس حضوری و مجازی، دورههای اتحادیهها و تعاونیها، آموزشهای برونسپاری فنی و حرفهای، آموزشهای جوار کارگاهی | سازمان فنی و حرفهای / مراکز آموزشی واجد صلاحیت |
| ورزشی | برگزاری دورهها، مسابقات ملی و همگانی، نمایشگاههای ورزشی، اماکن ورزشی کارگری کارخانجات | وزارت ورزش و جوانان / استفاده اختصاصی کارگران واحد تولیدی |
| دفاعی | پروژههای تحقیقاتی، دانشبنیان، نوظهور، سیاستگذاری صنعتی علوم انسانی و استانداردسازی دفاعی | وزارت دفاع و پشتیبانی نیروهای مسلح (ودجا) |
سوالات متداول (FAQ)
1. آیا خدمات تدریس در فضاهای مجازی نیز معاف از مالیات ارزش افزوده هستند؟
بله، طبق مقررات تدریس در مراکز آموزشی، پژوهشی، فرهنگی و بهداشتی به هر دو صورت فیزیکی و مجازی مشمول معافیت مالیاتی است.
2. آیا درآمدهای حاصل از مسابقات ورزشی به طور مطلق معاف از مالیات هستند؟
خیر، معافیت درآمدهای حاصل از برگزاری مسابقات ورزش همگانی و ملی و همچنین نمایشگاههای ورزشی منوط به اخذ مجوز رسمی از وزارت ورزش و جوانان است.
3. وضعیت مالیاتی اماکن ورزشی کارخانجات به چه صورت است؟
فعالیت اماکن ورزشی مستقر در فضاهای کارگاهها و کارخانجات تنها در صورتی که در جهت بهرهمندی کارگران همان واحد مورد استفاده قرار گیرد، معاف از مالیات ارزش افزوده است.
جمعبندی
مودیان مالیاتی ارائهدهنده خدمات آموزشی، پژوهشی و ورزشی میتوانند با تکیه بر مصادیق قانون مالیات بر ارزش افزوده مصوب 1400، از معافیتهای قانونی مالیات و عوارض بهرهمند شوند. برخورداری از این تسهیلات مستلزم انطباق کامل فعالیتها با مصادیق تعیینشده، اخذ مجوزهای قانونی از مراجع ذیربط نظیر وزارت علوم، وزارت ورزش و سازمان فنی و حرفهای، و ارائه اسناد مثبته به سازمان امور مالیاتی کشور است.



